Как предприниматели адаптируются к новому Налоговому кодексу?
Это не косметическая правка отдельных статей и не формальное обновление терминологии, а масштабная перестройка всей системы налогообложения. Государство последовательно меняет подход к администрированию, делая ставку на цифровизацию, прозрачность финансовых потоков и сокращение возможностей для недобросовестной налоговой оптимизации. В этих реалиях перед каждым собственником и руководителем встаёт прямая задача: не просто формально ознакомиться с текстом закона, а полностью пересмотреть привычные бизнес-процессы, пересчитать финансовую модель и привести в порядок первичный учёт.
Автор материала — эксперт Марина Рызабаева. Изложенные в статье выводы, оценки и рекомендации являются мнением автора.
- Стратегический вектор реформы: к чему готовиться бизнесу
- Ревизия специальных налоговых режимов и риски искусственного дробления
- Усиление администрирования НДС и правила работы с вычетами
- Алгоритм глубокой адаптации: шаг за шагом
- Человеческий фактор и работа с рисками блокировки счетов
- Взгляд в будущее: налоги как управляемый бизнес-процесс
Стратегический вектор реформы: к чему готовиться бизнесу
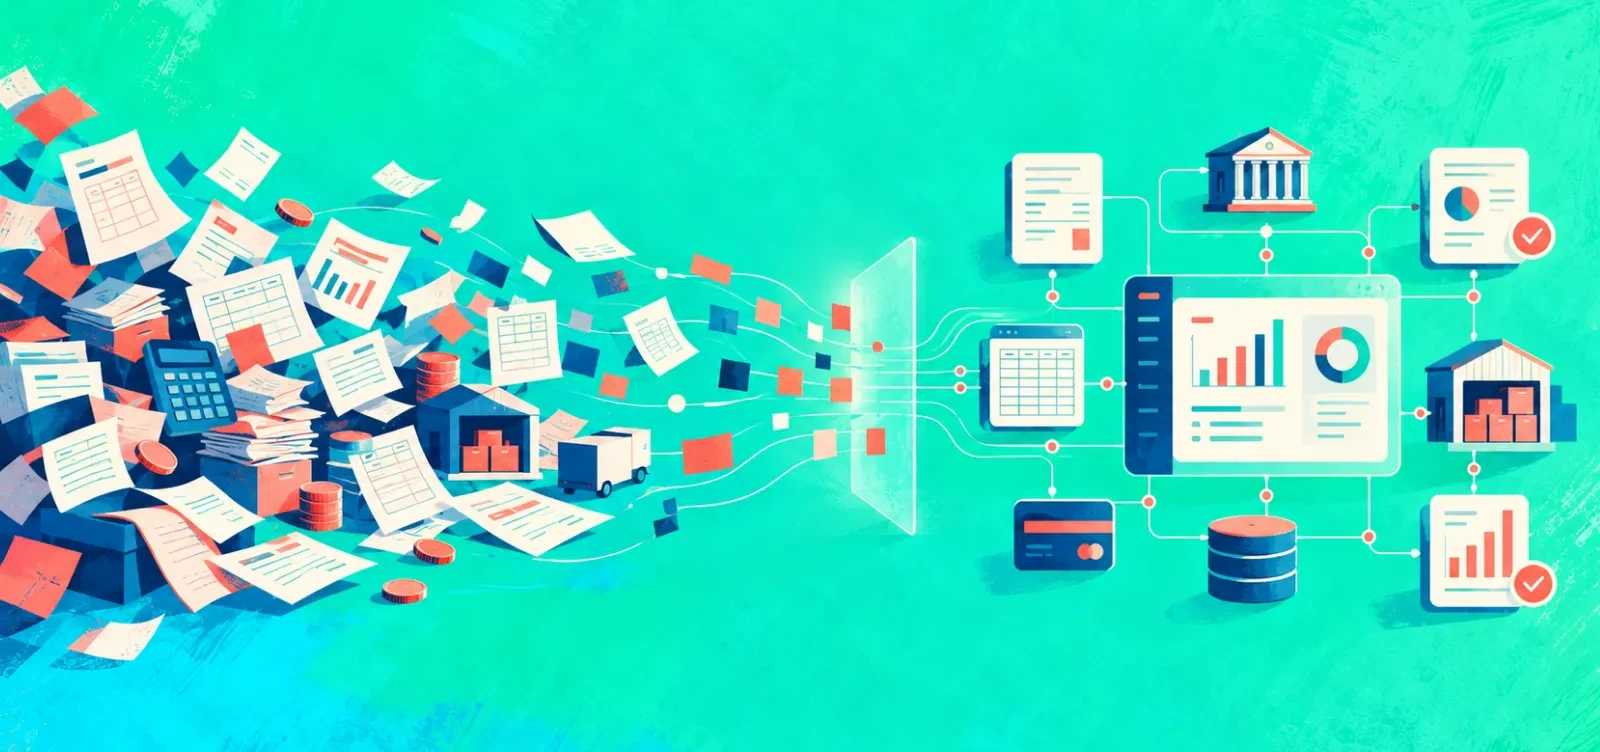
Основная цель изменений заключается в создании среды, где возможности для ухода от уплаты налогов существенно сокращаются, а налоговое администрирование становится более прозрачным и технологичным. Налоговые органы Казахстана уже обладают значительным массивом данных благодаря сквозным цифровым инструментам. Электронные счета-фактуры (ЭСФ), сопроводительные накладные на товары (СНТ), интеграция онлайн-ККМ с POS-терминалами и банковскими системами — всё это формирует единую информационную экосистему и расширяет возможности налоговых органов по сопоставлению данных о финансовых операциях и движении товаров.
Новый кодекс усиливает этот контроль и одновременно пересматривает архитектуру налоговых режимов. Специальные налоговые режимы (СНР), которые годами служили комфортной гаванью для малого бизнеса, подвергаются серьёзной ревизии. Пересматривается сама система специальных налоговых режимов и перечень видов деятельности, при которых возможно их применение. Для части предпринимателей это может означать необходимость перехода с привычного специального налогового режима на общеустановленный режим налогообложения (ОУР) с полноценным ведением бухгалтерского и налогового учёта.
Онлайн-открытие счёта для бизнеса
Используйте доступные возможности в несколько кликов
Ревизия специальных налоговых режимов и риски искусственного дробления
Одной из важных тем налогового администрирования остаётся борьба с искусственным разделением бизнеса. На протяжении долгого времени одной из схем оптимизации было создание нескольких ИП или ТОО на специальных налоговых режимах для распределения оборотов между отдельными субъектами. В новых правовых условиях подобные схемы могут нести существенные налоговые риски.
Современные информационные системы позволяют налоговым органам сопоставлять большой объём сведений о деятельности взаимосвязанных компаний и предпринимателей. При выявлении признаков искусственного дробления бизнеса налоговые органы могут более детально изучить структуру операций и взаимоотношения между субъектами. В зависимости от конкретных обстоятельств это может повлечь пересмотр налоговых обязательств, доначисление налогов, пени и применение предусмотренных законодательством мер ответственности. Поэтому предпринимателям важно заранее оценивать обоснованность используемой структуры бизнеса и её соответствие требованиям законодательства.
Усиление администрирования НДС и правила работы с вычетами
Налог на добавленную стоимость традиционно остаётся одной из наиболее сложных и рискованных зон налогового учёта. С принятием нового кодекса требования к налоговому администрированию и прозрачности операций продолжают усиливаться. Налоговые органы используют автоматизированные инструменты анализа и сопоставления данных налогоплательщиков.
Особое внимание бизнесу следует уделять благонадёжности контрагентов и корректности документального оформления операций. Нарушения со стороны участников цепочки поставок, расхождения в налоговой отчётности или некорректное оформление документов могут стать основанием для дополнительного внимания со стороны налоговых органов и проведения контрольных мероприятий. Чтобы снизить подобные риски, предпринимателям необходимо более внимательно подходить к выбору партнёров и документальному подтверждению реальности совершаемых сделок.
Алгоритм глубокой адаптации: шаг за шагом
Экспресс-аудит структуры бизнеса и ОКЭД
Первым практическим шагом должна стать сплошная инвентаризация всех юрлиц и ИП в вашей группе. Необходимо сопоставить заявленные и фактические виды деятельности с перечнем видов деятельности, при которых применение специального налогового режима на основе упрощённой декларации запрещено. Если основной вид деятельности компании не позволяет применять выбранный специальный налоговый режим, решение о дальнейшем режиме налогообложения следует принимать заранее с учётом требований нового законодательства.
Стресс-тестирование финансовой модели
Переход на новый режим налогообложения может повлечь за собой изменение налоговой нагрузки и рост расходов на администрирование. Финансовой службе или главному бухгалтеру необходимо подготовить несколько сценариев развития событий. Важно заранее посчитать, как изменится маржинальность продаж, если компания станет плательщиком НДС или начнёт платить КПН по стандартной ставке. Это позволит своевременно пересмотреть ценовую политику, провести переговоры с ключевыми клиентами и найти внутренние резервы для снижения себестоимости.
Построение сквозного комплаенса контрагентов
Традиционной формальной проверки учредительных документов перед подписанием договора может быть недостаточно. Бизнесу целесообразно внедрить полноценную систему проверки контрагентов. Перед заключением контракта важно оценивать наличие у партнёра материально-технической базы, производственных мощностей, склада, штата сотрудников и квалифицированных специалистов, способных реально выполнить заявленные работы или поставить товар. Документы и другие подтверждения реальности сделки — деловую переписку, путевые листы, спецификации и иные материалы — следует хранить вместе с договором.
Внедрение налоговых оговорок в договоры
Юридическая обвязка сделок также требует внимания. В стандартных договорах поставки, подряда или оказания услуг можно предусмотреть специальный раздел — налоговую оговорку (Tax Indemnity). Такой инструмент позволяет заранее определить ответственность сторон и порядок возмещения финансовых потерь, если нарушения со стороны контрагента повлекут для компании налоговые последствия. Конкретные условия такой оговорки следует формировать с учётом характера сделки и требований законодательства.
Автоматизация первички и налогового учёта
Эра ручного ввода данных и согласования документов с опозданием в несколько недель постепенно уходит в прошлое. Задержки в оформлении электронных актов выполненных работ, сопроводительных накладных на товары и других документов могут приводить к расхождениям в информационных системах и становиться поводом для дополнительного контроля. Снизить подобные риски помогает автоматизация учёта. Настройка интеграций между системами управления складом, 1С, электронным документооборотом и кабинетом налогоплательщика позволяет уменьшить влияние человеческого фактора и количество технических ошибок.
Онлайн-бухгалтерия
Ведите учёт своего бизнеса легко!
Человеческий фактор и работа с рисками блокировки счетов
Любая реформа — это испытание для команды. Успех адаптации компании к новому Налоговому кодексу напрямую зависит от квалификации бухгалтеров, юристов и менеджеров по продажам. Линейные сотрудники должны чётко понимать, что они не имеют права отгружать товар без оформленных документов или принимать от покупателя наличные средства без пробития чека ККМ.
Не менее важным аспектом становится оперативное реагирование на сигналы со стороны налоговых органов. В рамках камерального контроля информационные системы позволяют выявлять расхождения между налоговой отчётностью и другими доступными налоговым органам сведениями и направлять соответствующие уведомления. Неисполнение уведомления в установленный законодательством срок может повлечь предусмотренные Налоговым кодексом меры, включая приостановление расходных операций по банковским счетам в установленных законом случаях. Поэтому такие уведомления важно своевременно анализировать и отрабатывать в предусмотренные сроки.
Взгляд в будущее: налоги как управляемый бизнес-процесс
Новый Налоговый кодекс Казахстана существенно меняет подходы к налоговому администрированию и планированию. В новых условиях особенно важным становится системный подход, при котором налоговый учёт превращается в чёткий, управляемый и прогнозируемый бизнес-процесс.
Регулярный налоговый аудит, прозрачная структура владения, инвестиции в современные учётные системы и глубокая проверка партнёров — это не только инструменты соблюдения требований законодательства, но и важные элементы устойчивого современного бизнеса. Предприниматели, которые наладят эти процессы сегодня, смогут снизить налоговые и финансовые риски и увереннее работать в условиях обновлённого налогового регулирования Казахстана.