



Стартовый капитал. Как накопить миллион тенге за год
И это вполне оправданно: миллиона достаточно для реализации большинства целей. Он позволит отправиться в путешествие, обновить мебель, сделать ремонт, приобрести недорогой автомобиль или сделать первый взнос при покупке недвижимости.
Со стартовой суммой определиться несложно. Другой вопрос — как начать копить деньги? Во-первых, стоит запастись терпением: процесс будет небыстрым — не только из-за уровня дохода, но и из-за обилия внешних «соблазнов». Во-вторых, требуется основательная подготовка. В-третьих, останется только выбрать подходящий способ накопления.
Без подготовки никуда: настраиваемся на то, чтобы накопить миллион тенге
На подготовительном этапе разумно выполнить три шага:
1. Поставить цель
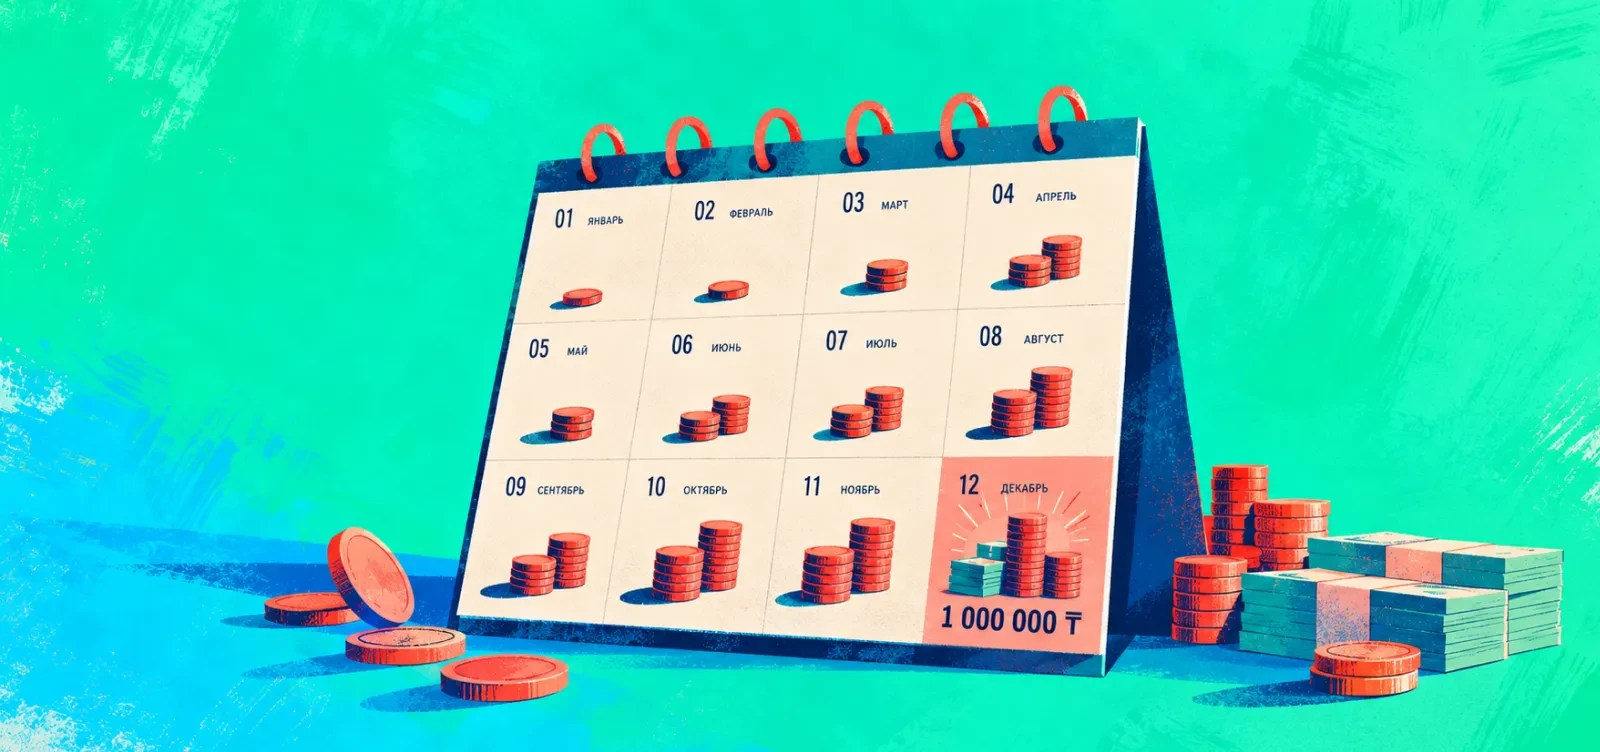
Цель — маяк накопления и ваш основной мотиватор. Вы знаете, что вам нужен миллион. Теперь прикиньте, сколько денег можете откладывать, скажем, в месяц. Путём нехитрых операций получится рассчитать, за какой срок вы достигнете цели, и сделать вывод, вложитесь ли вы в 365 дней.
На этапе планирования ежемесячной суммы придерживайтесь принципов реалистичности. Если сумма будет слишком маленькой, процесс накопления растянется. Но при этом удастся сохранить плюс-минус привычный образ жизни без необходимости искать дополнительные источники дохода. Если же сумма нереалистично завышена, вы накопите деньги быстрее. Нужно найти баланс.
2. Навести порядок в финансах
Проанализируйте доходы и расходы на примере текущего месяца. Выделите те позиции, которые составляют базу вашей жизни. Это неизбежные траты — оплата коммунальных услуг, мобильной связи и интернета, заправка машины, покупка продуктов и корма для собаки. При этом стоит предусмотреть некоторую сумму на всякий случай, например, если нужно купить лекарства или собрать ребенка в школу. То, что остаётся после вычета обязательных расходов и «форс-мажорной» суммы, можно отправлять в копилку.
Полезно подумать, какие пункты в расходах получится оптимизировать, а какие — вычеркнуть. Обнаружить неочевидные траты поможет наблюдение. Например, в течение месяца используйте приложение, которое автоматически не только учитывает траты, но и распределяет их по категориям.
3. Устранить провоцирующие факторы
Если от чего-то можно отказаться, откажитесь. Если нет, подумайте над альтернативой.
Допустим, вы склонны к импульсивным покупкам, о которых потом жалеете. Для начала стоит понять, почему вы так себя ведёте — это поможет найти решение. Если вы ходите по магазинам от скуки, заведите хобби, а если таким образом пытаетесь снять стресс, попробуйте альтернативные решения, например, прогулки или пробежки).
Лайфхаки есть и для тех, кто подвержен спонтанному онлайн-шопингу. Например, договоритесь с собой выждать пару дней, прежде чем кликнуть «Купить». Или вообще практикуйте детокс от маркетплейсов: чем реже акционные товары попадают на глаза, тем целее ваши накопления.
Классический пример. Ежедневные обеды в ресторане или заказ еды с доставкой в конце месяца оборачиваются полноценной дырой в бюджете. Чтобы не лишать себя удовольствия, сократите количество походов в рестораны и кафе, а на работу берите еду из дома. Вы, скорее всего, её всё равно готовите. Это и полезнее, и экономичнее.
Копим на силе воле: 4 лайфхака
Если вы достаточно замотивированы и обладаете навыками самодисциплины, копить деньги можно без внешнего контроля (например, банка). Самое простое решение — ежемесячно откладывать сумму, которую вы определили, когда составляли план накопления денег. Но это вариант для условно-идеальной ситуации — в реальности гораздо чаще бывает, что и доход «плавающий», и обязательные траты меняются из месяца в месяц. В подобной обстановке главное — не отказаться от идеи накопить деньги. Придерживайтесь принципа: отложить что-то лучше, чем не отложить ничего. Конечно, процесс растянется, а таблица накоплений не будет такой предсказуемой. Но вы всё же продолжите двигаться к цели. Чтобы сделать этот путь проще, воспользуйтесь лайфхаками:
1. Собирайте мелочь
Например, придя домой после работы, складывайте мелочь в отдельную коробку (или копилку). Если её не трогать хотя бы неделю, вы получите уже первые результаты.
2. Награждайте себя за отказ от спонтанных покупок
Допустим, вы увидели красивый ежедневник. Он понравился, но востребован в ближайшее время точно не будет — блокнотов у предостаточно. Отложите ту сумму, которую могли бы потратить на него, но сдержались. Этот метод эффективен и при борьбе с вредными привычками: отправляйте в копилку всё, что могли бы потратить на вред собственному здоровью.
3. Переводите остатки на счетах
Например, раз в неделю проверяйте баланс по картам и переводите «хвост» на отдельную карту (например, виртуальную — открыть её очень просто). Это позволит сделать процесс накопления незаметным и максимально комфортным.
4. Откладывайте все внезапные деньги
Договоритесь с собой, что все незапланированные денежные поступления пойдут на достижение вашей цели. Денежный подарок, премия, возврат долга, кешбэк по картам — в копилку. Если решите провести дома расхламление и продать ненужные вам вещи на Olx.kz, то заветную сумму скопите быстрее.
Человек держит смартфон с открытым банковским приложением. На экране отображается автоматический перевод части зарплаты на отдельный накопительный счёт. Рядом лежит банковская карта и календарь с отмеченным днём получения зарплаты. На заднем плане находится небольшая копилка с монетами.
Когда нужна помощь извне
Даже если у вас получается копить исключительно на силе воли, следует помнить, что деньги в конверте или на карточке не работают, поскольку подвержены инфляции. Исключить этот фактор помогают многочисленные инструменты, которые позволяют вашим деньгам приносить доход. Это:
Вклады
Деньги работают, а вам становится гораздо сложнее потратить их на импульсивные покупки. Деньги по безотзывному вкладу вообще нельзя забрать досрочно без соглашения с банком. Возврат средств вкладчиков в Казахстане гарантирует не только сам банк, но и государство. Для открытия депозита нужна стартовая сумма, но зачастую она небольшая — может составлять 1 KZT.
Вклады с гибкими условиями, отвечающими именно вашей задаче, предлагает Банк ЦентрКредит:
- «Чемпион» для получения пассивного дохода ежемесячно. Вклад можно открыть в четырёх валютах. Нет ограничений по пополнению. При оформлении в приложении bcc.kz ставка выше.
- «Рахмет» с лучшей ставкой в банке. Отличный вариант для долгосрочной стратегии накоплений: так как программа не поддерживает частичное изъятие, деньги будут в сохранности. Депозит предусматривает автоматическое продление, а значит, ещё больше выгоды.
- «Моя цель» как возможность накопить на конкретную мечту с минимальной стартовой суммой. Особенность программы — удобные способы онлайн-пополнения в приложении. Перечисляйте на вклад сумму с каждого зачисления или с каждой покупки, округляйте сумму или переводите остаток.
- Birge+ для тех, кто хочет копить вместе. Программа предполагает до 5 участников, причём у каждого есть доступ к сумме депозита. Вклад можно пополнять, а значит, мечта исполнится гораздо быстрее.
Ценные бумаги
Это способ накопления для тех, кто готов тщательно разбираться в вопросе. В отличие от вклада, в инвестициях не обойтись без знаний и анализа рынка. Если вы новичок, лучше стартовать с наименее рискованных активов — с облигаций. Ценные бумаги с высоким риском, но и с более ощутимым доходом — акции.
Накопительное страхование жизни
Решает сразу две задачи: обеспечивает финансовую защиту здоровья и позволяет накопить деньги. Страхование работает просто: клиент перечисляет деньги (сразу, раз в месяц, квартал или год), а страховщик делит эту сумму на две части. Одна отправляется в страховой резерв (на случай травмы, болезни), другую компания инвестирует с целью получения дополнительного дохода.
ПИФ (паевый инвестиционный фонд)
Пайщики вкладывают деньги, а управляющая компания использует их для инвестирования — покупки ценных бумаг, золота, недвижимости. При накоплении с ПИФами вам не нужно самостоятельно изучать нюансы инвестиций — все задачи решают профессионалы.
Самое сложное в процессе накопления — сделать первый шаг. Как только вы его сделаете, каждый последующий шаг будет приближать вас к цели. Скорее всего, поначалу будет непросто, но со временем выработается полезная финансовая привычка — концентрироваться на важном и отказываться от неважного. Это позволит не только грамотно распоряжаться деньгами, но и легко превращать смелые мечты из идеи в реальность.