Кәсіпкерлер жаңа Салық кодексіне қалай бейімделуде?
Бұл жекелеген баптарға енгізілген ұсақ-түйек түзетулер де, терминологияны формалды жаңарту да емес, бұл – салық салу жүйесін ауқымды түрде қайта құру. Мемлекет салықты басқару тәсілдерін бірізді түрде жаңартып, цифрландыруды дамытуға, қаржы ағындарының ашықтығын арттыруға және салық міндеттемелерін адал емес тәсілдермен оңтайландыру мүмкіндіктерін қысқартуға басымдық беруде. Осындай жағдайда әрбір меншік иесі мен басшының алдында заң мәтінімен жай ғана танысып шығу емес, қалыптасқан бизнес-процестерді қайта қарап, қаржы моделін қайта есептеп, бастапқы есепке алу жүйесін тәртіпке келтіру міндеті тұр.
Материал авторы – сарапшы Марина Рызабаева. Мақалада келтірілген қорытындылар, бағалар мен ұсынымдар автордың жеке пікірін білдіреді.
- Реформаның стратегиялық бағыты: бизнес неге дайын болуы керек?
- Арнайы салық режимдерін қайта қарау және бизнесті жасанды түрде бөлшектеу тәуекелдері
- ҚҚС-қа әкімшілендіруді күшейту және шегерімдермен жұмыс істеу ережелері
- Жан-жақты бейімделу алгоритмін кезең-кезеңімен көрсету
- Адам факторы және шоттарды бұғаттау тәуекелдерін басқару
- Болашаққа көзқарас: салықтар басқарылатын бизнес-процесс ретінде
Реформаның стратегиялық бағыты: бизнес неге дайын болуы керек?
Өзгерістердің негізгі мақсаты – салық төлеуден жалтару мүмкіндіктерін едәуір қысқартып, салықты басқаруды анағұрлым ашық әрі технологиялық деңгейге көтеру. Қазақстанның салық органдары бүгінде цифрлық құралдардың кеңінен енгізілуінің арқасында ауқымды деректер қорына ие. Электронды шот-фактуралар (ЭШФ), тауарларға арналған ілеспе жүкқұжаттар (ТІЖ), онлайн бақылау-касса машиналарының (БКМ) POS-терминалдармен және банк жүйелерімен интеграциялануы бірыңғай ақпараттық экожүйе қалыптастырып, салық органдарына қаржылық операциялар мен тауар қозғалысы туралы мәліметтерді өзара салыстыру мүмкіндігін кеңейтеді.
Жаңа Салық кодексі бұл бақылауды күшейте отырып, салық режимдерінің құрылымын да қайта қарайды. Бірнеше жыл бойы шағын бизнес үшін қолайлы құрал болып келген арнайы салық режимдері (АСР) елеулі өзгерістерге ұшырауда. Арнайы салық режимдерінің жүйесі мен оларды қолдануға рұқсат етілетін қызмет түрлерінің тізбесі қайта қаралуда. Арнаулы салық режимдерінің жүйесі мен оларды қолдануға болатын қызмет түрлерінің тізбесі қайта қаралуда. Кейбір кәсіпкерлер үшін бұл үйреншікті арнаулы салық режимінен бухгалтерлік және салықтық есепті толық жүргізуді талап ететін жалпыға бірдей белгіленген салық салу режиміне (ЖБСР) көшу дегенді білдіруі мүмкін.
Бизнеске арналған шотты онлайн ашу
Арнайы салық режимдерін қайта қарау және бизнесті жасанды түрде бөлшектеу тәуекелдері
Салықтық әкімшілендіру саласындағы маңызды бағыттардың бірі бизнесті жасанды түрде бөлшектеуге қарсы іс-қимыл болып қала береді. Ұзақ уақыт бойы салықтық жүктемені оңтайландыру тәсілдерінің бірі ретінде бірнеше жеке кәсіпкерді немесе заңды тұлғаны арнайы салық режимдері шеңберінде пайдалану тәжірибесі кездесіп келді. Жаңа құқықтық жағдайда мұндай құрылымдар қолданылып жүрген жағдайда олардың экономикалық негізділігіне және заңнама талаптарына сәйкестігіне ерекше назар аудару қажет.
Қазіргі ақпараттық жүйелер салық органдарына өзара байланысты компаниялар мен кәсіпкерлердің қызметі туралы үлкен көлемдегі деректерді салыстыруға мүмкіндік береді. Бизнесті жасанды түрде бөлшектеу белгілері анықталған жағдайда салық органдары операциялардың құрылымын және субъектілер арасындағы өзара қатынастарды жан-жақты зерделеуі мүмкін. Нақты жағдайларға байланысты бұл салық міндеттемелерін қайта қарауға, қосымша салықтар мен өсімпұлдарды есептеуге, сондай-ақ заңнамада көзделген жауапкершілік шараларын қолдануға алып келуі ықтимал. Сондықтан кәсіпкерлер үшін бизнес құрылымының негізділігін және оның қолданыстағы заңнама талаптарына сәйкестігін алдын ала бағалау маңызды.
ҚҚС-қа әкімшілендіруді күшейту және шегерімдермен жұмыс істеу ережелері
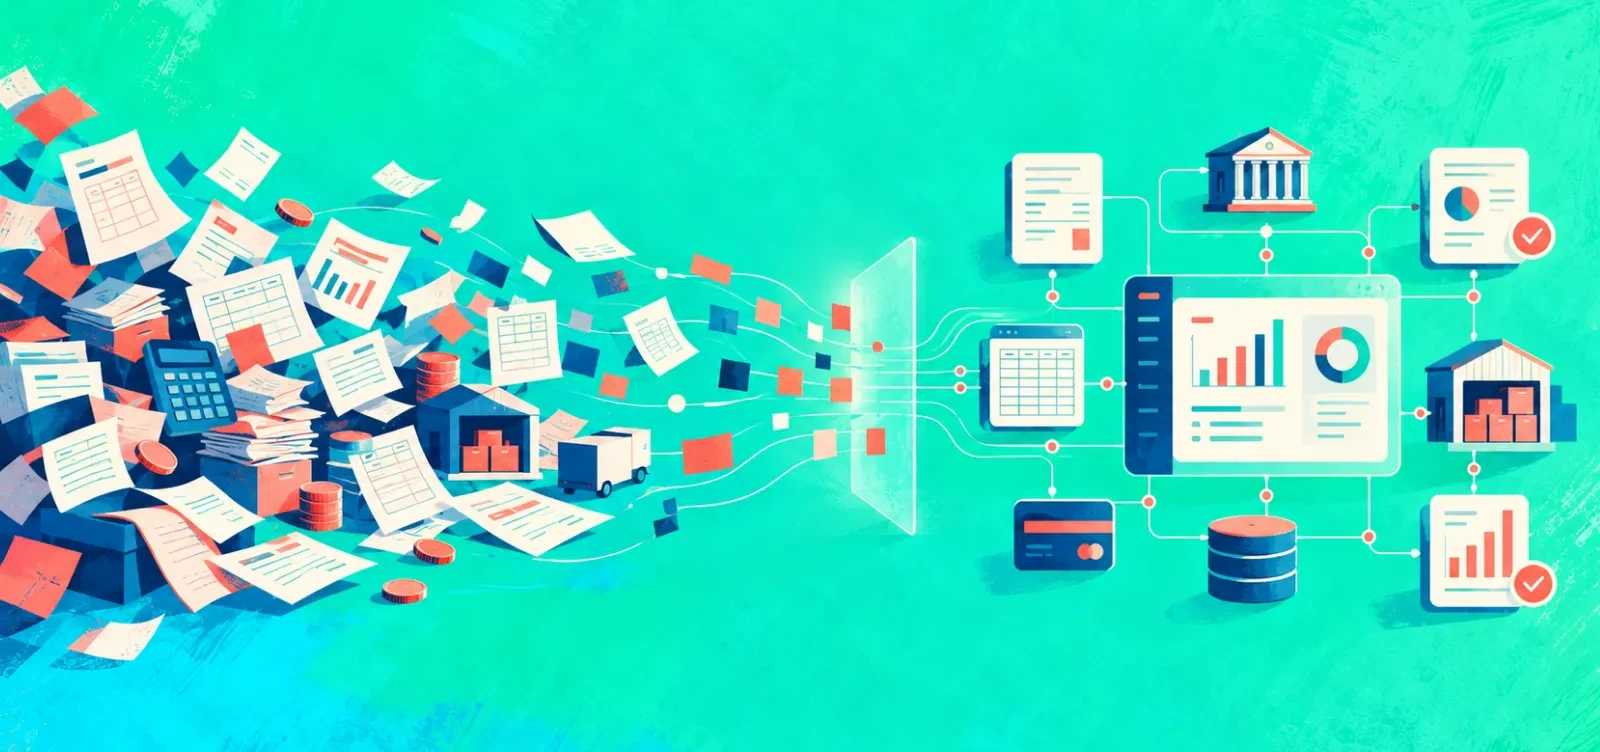
Қосылған құн салығы дәстүрлі түрде салық есебінің ең күрделі әрі тәуекелі жоғары бағыттарының бірі болып саналады. Жаңа Салық кодексінің қабылдануына байланысты салықтық әкімшілендіру мен операциялардың ашықтығына қойылатын талаптар одан әрі күшейтілуде. Салық органдары салық төлеушілер туралы деректерді талдауға және салыстыруға арналған автоматтандырылған құралдарды кеңінен қолданады.
Осыған байланысты бизнес үшін контрагенттердің сенімділігі мен операциялардың құжаттық тұрғыдан дұрыс ресімделуіне ерекше көңіл бөлу маңызды. Жеткізу тізбегіне қатысушылар тарапынан жіберілген бұзушылықтар, салық есептілігіндегі сәйкессіздіктер немесе құжаттардың талапқа сай ресімделмеуі салық органдарының қосымша назар аударуына және бақылау іс-шараларын жүргізуіне негіз болуы мүмкін.
Мұндай тәуекелдерді азайту үшін кәсіпкерлер серіктестерді таңдауға барынша мұқият қарап, жасалатын мәмілелердің нақты жүзеге асырылғанын растайтын құжаттарды толық әрі сапалы ресімдеуі қажет.
Жан-жақты бейімделу алгоритмін кезең-кезеңімен көрсету
Бизнес құрылымы мен ЭҚЖЖ-ға жедел аудит жүргізу
Алғашқы практикалық қадам ретінде компаниялар тобына кіретін барлық заңды тұлға мен жеке кәсіпкерлерге кешенді түгендеу жүргізу қажет. Бұл ретте мәлімделген және нақты жүзеге асырылатын қызмет түрлерін оңайлатылған декларация негізіндегі арнайы салық режимін қолдануға тыйым салынған қызмет түрлерінің тізбесімен салыстырған жөн. Егер компанияның негізгі қызмет түрі қолданылып жүрген арнайы салық режимінің талаптарына сәйкес келмесе, жаңа заңнама талаптарын ескере отырып, алдағы уақытта қолданылатын салық салу режимі туралы шешімді алдын ала қабылдау қажет.
Қаржылық модельді стресс-тестілеу
Жаңа салық салу режиміне көшу салықтық жүктеменің өзгеруіне және әкімшілендіру шығындарының өсуіне әсер етуі мүмкін. Осыған байланысты қаржы қызметі немесе бас бухгалтер әртүрлі сценарийлер бойынша алдын ала есептеулер жүргізуі тиіс.
Компания ҚҚС төлеушісі күйіне өткен немесе корпоративтік табыс салығын стандарт мөлшерлеме бойынша төлей бастаған жағдайда, сату маржасының қалай өзгеретінін алдын ала бағалау маңызды. Мұндай талдау баға саясатын уақытылы қайта қарауға, негізгі клиенттермен келіссөздер жүргізуге және өнімнің немесе қызметтің өзіндік құнын төмендетуге мүмкіндік беретін ішкі резервтерді анықтауға көмектеседі.
Контрагенттердің кешенді комплаенс жүйесін құру
Шартқа қол қояр алдында тек құрылтай құжаттарын формалды түрде тексеру жеткіліксіз болуы мүмкін. Сондықтан бизнеске контрагенттерді тексерудің толыққанды жүйесін енгізу ұсынылады. Шарт жасар алдында серіктестің материалдық-техникалық базасының, өндірістік қуаттарының, қоймасының, қызметкерлер құрамының және мәлімделген жұмыстарды орындауға немесе тауар жеткізуге қабілетті білікті мамандарының бар-жоғын бағалау маңызды. Мәміленің нақты жасалғанын растайтын құжаттарды, соның ішінде іскерлік хат алмасуды, жол парақтарын, ерекшеліктерді және өзге де материалдарды шартпен бірге сақтау қажет.
Шарттарға салықтық ескертпелерді енгізу
Мәмілелерді құқықтық рәсімдеу мәселесіне де ерекше назар аударған жөн. Жеткізу, мердігерлік немесе қызмет көрсету туралы стандарт шарттарда арнайы бөлім, яғни салықтық ескертпе (Tax Indemnity) қарастырылуы мүмкін. Мұндай тетік контрагент тарапынан жіберілген бұзушылықтардың салдарынан компания үшін салықтық тәуекелдер туындаған жағдайда, тараптардың жауапкершілігін және қаржылық шығындарды өтеу тәртібін алдын ала айқындауға мүмкіндік береді. Салықтық ескертпенің нақты талаптары мәміленің сипаты мен заңнама талаптарын ескере отырып әзірленуі тиіс
Бастапқы құжаттар мен салықтық есепті автоматтандыру
Деректерді қолмен енгізу және құжаттарды бірнеше апта кешіктіріп келісу тәжірибесі біртіндеп өзектілігін жоғалтып келеді. Орындалған жұмыстардың электронды актілерін, тауарларға арналған ілеспе жүкқұжаттарды және өзге де құжаттарды ресімдеуді кешіктіру ақпараттық жүйелердегі сәйкессіздіктерге әкеліп, қосымша бақылау шараларын жүргізуге негіз болуы мүмкін.
Мұндай тәуекелдерді азайтудың тиімді жолдарының бірі – есепке алу процестерін автоматтандыру. Қойма есебін жүргізу жүйелерін, 1С бағдарламасын, электронды құжатайналымы жүйесін және салық төлеушінің кабинетін өзара ықпалдастыру адам факторын азайтып, техникалық қателіктердің санын төмендетуге мүмкіндік береді.
Онлайн-бухгалтерия
Бизнесіңіздің есебін оңай жүргізіңіз!
Адам факторы және шоттарды бұғаттау тәуекелдерін басқару
Кез келген реформа – ұжым үшін елеулі сынақ. Компанияның жаңа Салық кодексіне бейімделуі бухгалтерлердің, заңгерлердің және сату саласы мамандарының біліктілігіне тікелей байланысты. Қызметкерлер өз міндеттері мен жауапкершілігін нақты түсінуі тиіс. Атап айтқанда, тиісті құжаттар ресімделмей тауарды жөнелтуге немесе БКМ чегін бермей сатып алушыдан қолма-қол ақша қабылдауға болмайтынын әрбір қызметкер білуі қажет. Сондай-ақ салық органдарынан келіп түсетін хабарламалар мен сұрауларға жедел әрекет ету ерекше маңызға ие. Камералдық бақылау аясында ақпараттық жүйелер салық есептілігі мен салық органдарының қолында бар өзге де мәліметтер арасындағы сәйкессіздіктерді анықтап, тиісті хабарламаларды автоматты түрде қалыптастыра алады. Мұндай хабарламаларды заңнамада белгіленген мерзімде орындамау Салық кодексінде көзделген шаралардың қолданылуына, оның ішінде заңда белгіленген жағдайларда банк шоттары бойынша шығыс операцияларының тоқтатыла тұруына әкеп соғуы мүмкін. Сондықтан мұндай хабарламаларды уақытылы талдап, оларды белгіленген мерзімдерде өңдеу маңызды.
Болашаққа көзқарас: салықтар басқарылатын бизнес-процесс ретінде
Қазақстанның жаңа Салық кодексі салықтық әкімшілендіру мен жоспарлау тәсілдеріне елеулі өзгерістер енгізуде. Жаңа жағдайда салықтық есепті нақты реттелетін, тиімді басқарылатын және алдын ала болжауға болатын бизнес-процеске айналдыруға негізделген жүйелі тәсілдің маңызы арта түседі.
Тұрақты жүргізілетін салықтық аудит, меншіктің ашық құрылымы, заманауи есепке алу жүйелеріне инвестиция салу және серіктестерді жан-жақты тексеру заңнама талаптарын сақтаудың құралдары ғана емес, сонымен қатар тұрақты әрі тиімді заманауи бизнестің маңызды элементтері болып табылады. Бұл процестерді бүгіннен бастап жолға қойған кәсіпкерлер салықтық және қаржылық тәуекелдерді төмендетіп, Қазақстандағы жаңартылған салықтық реттеу жағдайында өз қызметін сенімді түрде жүргізе алады.