



Жинақты жоғалтпай сақтау: инфляциядан қорғанудың 5 тиімді тәсіл
Сіз кофені қатты жақсы көресіз делік. Соңғы 10 жыл бойы жұмысқа барар жолыңыз аялдамадағы кофеханадан бір стақан капучино алудан басталады. 2016 жылы бір стақан капучиноның орташа бағасы шамамен 600 теңге еді. Ал 2026 жылы оның бағасы 1 100 теңгеге жетті. Яғни, баға іс жүзінде екі есеге жуық өсті. Егер 2026 жылы кофеге арналған бюджетіңіз әлі де 2016 жылғыдай 600 теңге болып қалса, сүйікті сусыныңызды сатып ала алмас едіңіз. Инфляция дәл осылай жұмыс істейді:
Инфляция ұлттық валютаның сатып алу қабілетін төмендетіп, базалық мөлшерлеменің өсуіне әсер етеді. Алайда бұл көбіне ел экономикасы деңгейінде байқалатын үдерістер. Ал қарапайым адам үшін инфляцияның ең үлкен әсері жинаққа тиеді. Ендеше жинақтарды қалай сақтауға болады? Оларды инфляцияның әсерінен қорғау мүмкін бе?
Қарапайым тілмен айтсақ: инфляция деген не?
Қарапайым тілмен айтқанда, инфляция дегеніміз – ақшаның құнсыздануы. Басқаша айтқанда, ақшаның сатып алу қабілеті төмендейді: бағалар өседі, ал бірдей ақша сомасына (мысалы, біздің мысалдағы капучиноға жұмсалатын 600 теңгеге) бұрынғыға қарағанда тауарлар мен қызметтерді азырақ сатып алуға болады.
Инфляцияның бірнеше деңгейі бар:
- Төмен инфляция жылына 5%-дан 6%-ға дейінгідеңгей болып саналады. Бұл экономика дамуына кедергі келтірмейтін, қолайлы қарқын.
- 6%-дан 10%-ға дейінгі көрсеткіш орташа инфляцияға жатады. Мұндай деңгейде инфляцияның кері әсері айқын сезіле бастайды.
- Жоғары инфляция деңгейі 10%-дан 50%-ға дейін болады. Бұл жағдайда ақша тез құнсызданады, халықтың нақты табысы төмендейді, ал зейнетақы мен жалақының индексациясы бағаның өсу қарқынына ілесе алмайды. Қазақстанда 2026 жылы инфляция деңгейі 11%-ға жетті.
- Егер инфляция қарқыны 50%-дан асса, бұл жағдай гиперинфляция деп аталады. Мұндай жағдайда елдің қаржы жүйесінің тұрақтылығы күрт әлсіреп, экономикалық дағдарыс қаупі артады.
Кредиттік #картакартамен қаржыны басқарыңыз
7 000 000 ₸ дейін лимит, ақшамен қайтарылатын кэшбэк, bcc smart арқылы бөліп төлеу, тегін шығару және қызмет көрсету
Инфляция жинақ ақшаңызға қалай әсер етеді, немесе Неліктен ақшаңыз жұмыс істеуі керек?
Мысалы, адамның ұлттық валютамен, яғни теңгемен жинаған қаражаты бар делік. Бұл жинақ әдеттегідей үйде, «жастықтың астында» сақталады. Уақыт өте келе инфляцияның әсерінен оның нақты құны төмендейді. Қолыңыздағы ақша сомасы өзгермегенімен, сол ақшаға бұрынғыға қарағанда әлдеқайда аз тауар мен қызмет сатып ала аласыз.
Мысалды қарастырайық. Бастапқы шарттар: жинақ көлемі 100 000 теңге, жылдық инфляция деңгейі 11%. Бүгін сіз 100 000 теңгеге белгілі бір көлемдегі Х тауарды сатып ала аласыз. Ал дәл осы Х тауарды келесі жылы сатып алу үшін сізге төмендегідей сома қажет болады:
100 000 теңге + (100 000 × 0,11) = 111 000 теңге
Демек, сатып алу қабілеті тұрғысынан алғанда, келесі жылы сіздің 100 000 теңгеңіз іс жүзінде 89 000 теңгеге тең болады:
100 000 − 11 000 = 89 000 теңге
Бұл мәселені қалай шешуге болады? Ол үшін ақшаңыздың жұмыс істеп, табыс әкелуін қамтамасыз ету қажет. Ең кемінде, бұл табыс инфляция деңгейіне тең болуы керек, ал ең тиімдісі, одан жоғары болғаны жөн.
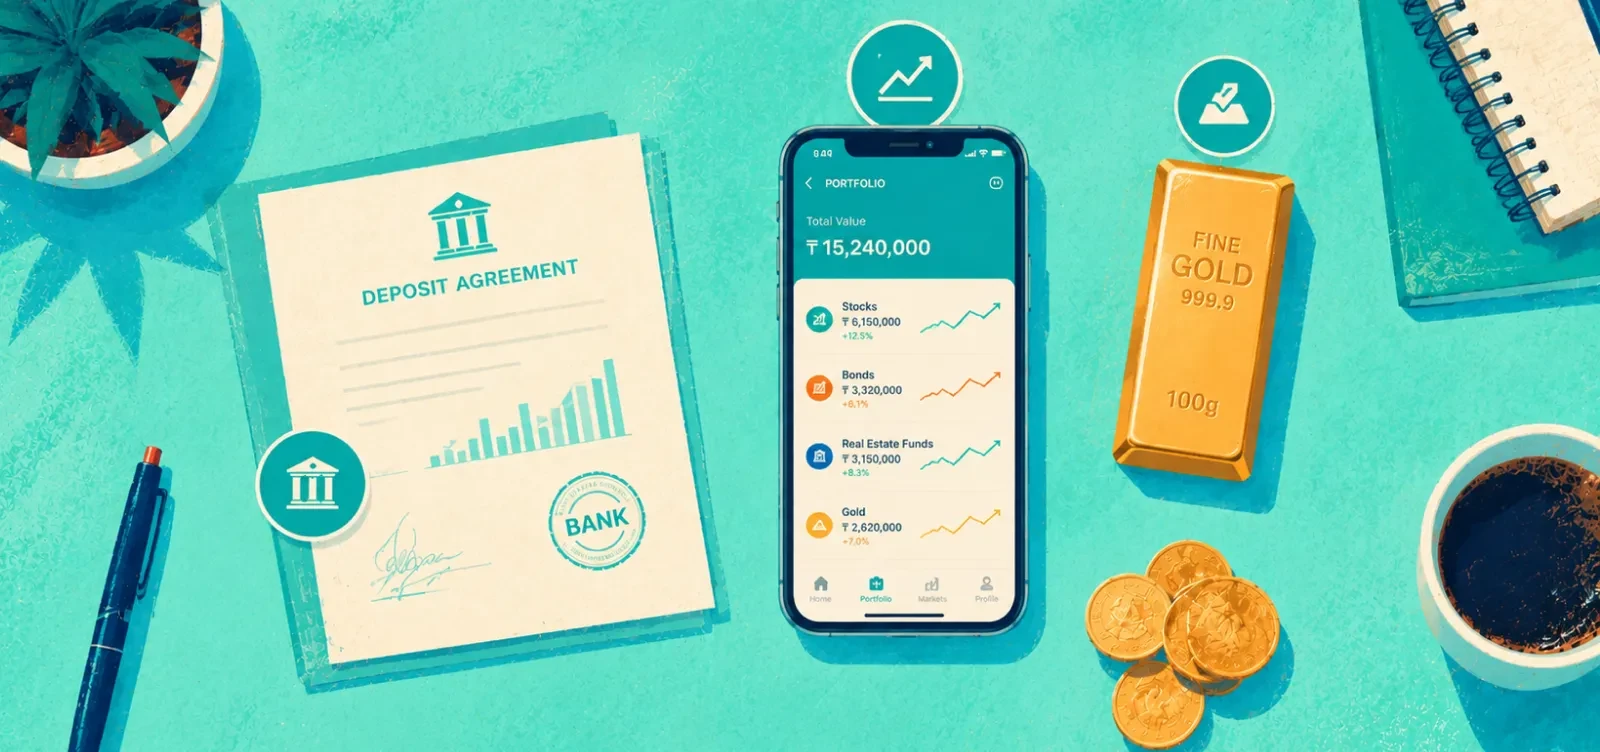
Инфляциядан қорғау үшін жинаған қаражатты қайда салған дұрыс?
Инфляция жоғары болған кезде табыс табу үшін ақшаны депозитке салу керек. Мұны әртүрлі тәсілдермен жасауға болады.
Банктік салым
Бұл – арнайы білімді қажет етпейтін, тәуекелі төмен, уақыт пен күш жұмсауды талап етпейтін ең қарапайым әрі түсінікті қаржы құралы.
Банктік салымның жұмыс істеу қағидасы қарапайым. Клиент ақшасын белгілі бір мерзімге банкке салады. Осы уақыт ішінде банк салынған қаражатқа пайыз есептейді. Мерзім аяқталғаннан кейін клиент бастапқы салған жинақ ақшасы мен есептелген пайыздардан құралған жалпы соманы алады.
Салымды қалай таңдауға болады? Ең алдымен депозиттік бағдарлама бойынша пайыздық мөлшерлемеге және СЖТМ-ге (сыйақының жылдық тиімді мөлшерлемесі) назар аудару керек:
- Номиналды мөлшерлеме – банк белгілейтін пайыздық мөлшерлеме.
СЖТМ – номиналды мөлшерлемені, пайыздардың есептелу жиілігін және олардың капиталдандырылуын ескере отырып, салым бойынша бір жылдағы нақты табыстылықты көрсететін мөлшерлеме.
Бұл екі көрсеткіш жинақ ақшаны сақтауға қалай көмектеседі?
- Егер мөлшерлеме инфляция деңгейімен бірдейболса, жинақ ақшаңыз өз құнын жоғалтпайды.
- Егер мөлшерлеме инфляция деңгейінен жоғары болса, сіз ақшаңызды сақтап қана қоймай, жинақтарыңызды көбейте аласыз.
Депозиттердің түрлері әртүрлі талаптармен ұсынылады, бұл әр адамның қажеттілігіне сай келетін нұсқаны таңдауға мүмкіндік береді. Мысалы, депозиттер мерзімінен бұрын алуға болатын және алынбайтын, сондай-ақ қысқамерзімді және ұзақмерзімді болып бөлінеді. Сонымен қатар, банктік депозитті пайдалануды барынша ыңғайлы әрі тиімді ететін қосымша мүмкіндіктерге де назар аударған жөн:
- Толықтыру мүмкіндігі бос қаражатты депозитке салып отыруға және жинақтың жалпы сомасын ұлғайтуға мүмкіндік береді.
- Автоматты толықтыру депозитті сіздің қатысуыңызсыз тұрақты түрде толықтырып отыруға мүмкіндік береді. Мысалы, картаға әрбір ақша түскен сайын, әрбір сатып алу жасалған сайын немесе белгілі бір мерзіммен (апта сайын, ай сайын) қаражат аударылып отырады. Осылайша ақша аударуды ұмытып кетпейсіз және қаржылық мақсатыңызға жақындай түсесіз.
- Ішінара шешіп алу мүмкіндігін күтпеген жағдайларда қаржылық қауіпсіздік ретінде қарастыруға болады.
- Онлайн ашу мүмкіндігі депозитті үйден шықпай-ақ бірнеше минут ішінде рәсімдеуге мүмкіндік береді. Банктің қолданбасына кіріңіз, депозиттік бағдарламаны таңдаңыз, картаңыздан депозитке ақша аударыңыз – дайын!
bcc.kz инвестициялар
KASE / KASE Global биржасында
акциямен сауда-саттық жасаңыз
ЦентрКредит Банкте депозит ашуға болады. Банк теңгемен де, шетел валютасымен де жоғары сыйақы мөлшерлемесі бар депозиттерді, сондай-ақ, мысалы, балалардың оқуына инфляция қаупінсіз қаражат жинауға мүмкіндік беретін арнайы бағдарламаларды ұсынады. ЦентрКредит Банкі депозиттермен 1988 жылдан бері жұмыс істеп келеді. Барлық депозиттер Қазақстанның депозиттерге кепілдік беру қорының (KDIF) қорғауында, бұл сіздің жинақ қаражатыңыздың сақталуына кепілдік береді.
Облигацияларға инвестиция жасау
Облигациялар деп борыштық бағалы қағаздарды айтады. Сіз облигацияны шығарған мемлекетке немесе компанияға белгілі бір мерзімге ақшаны қарызға бересіз. Мемлекет немесе компания бұл қаражатты өз қажетіне пайдаланады, ал оның орнына белгіленген мерзім аяқталған кезде салған ақшаңызды қайтаруға және тұрақты түрде пайыз төлеуге міндеттенеді. Дәл осы пайыздық төлемдер уақыт өте келе жинақ ақшаңыздың құнсызданбауына және табыс әкелуіне мүмкіндік береді.
Облигациялар сенімді инвестициялық құралдардың бірі болып саналады, алайда олардың бірқатар ерекшеліктерін ескеру қажет. Мысалы, бағалы қағаздарды шығарған компанияның банкротқа ұшырау қаупі бар. Сондай-ақ облигациялардың табыстылығы мен құнына санкциялық саясаттың әсер етуі мүмкін.
Акцияларға инвестиция салу
Акциялар – инвестициялау туралы білімі бар адамдардың таңдауы. Акция сатып алу арқылы сіз компанияның белгілі бір үлесіне ие боласыз. Жинақ қаражатыңыздың артуы бағалы қағаздардың құнының өсуі немесе компания табысының бір бөлігін алу есебінен жүзеге асады.
Акциялар жоғары табыс әкелуі мүмкін, бірақ олардың тәуекелі де жоғары. Сонымен қатар, бұл жерде ешқандай кепілдік жоқ: бағалы қағаздардың құны өсуі мүмкін, бірақ керісінше айтарлықтай төмендеп кетуі де ықтимал. Мұндай жағдайда инвестор қаражатының бір бөлігін немесе толық көлемін жоғалтуы мүмкін.
Жылжымайтын мүлік сатып алу
Жылжымайтын мүлік нарығында кейде өсім, кейде құлдырау болып тұрады, дегенмен тұрғын үйге деген сұраныс әрдайым сақталады. Алайда инвестиция ретінде қандай нысанға қаржы салатыныңызды дұрыс таңдау маңызды. Әдетте инвестициялық мақсатта инфрақұрылымы дамыған, орналасқан жері қолайлы аудандардағы пәтерлер немесе тұрғын үйлер сатып алынады.
Қымбат бағалы металдарға инвестиция салу.
Алтынға сұраныс әрдайым жоғары әрі тұрақты болып келеді. Бұл актив дағдарыс кезеңдерінде ең сенімді инвестиция құралдарының бірі саналады. Егер шұғыл түрде ақша қажет болса, алтын құймасын салыстырмалы түрде тез сатуға болады.
Қымбат бағалы металды банктен сатып алуға болады, бұл үшін арнайы білімнің қажеті жоқ. Алайда мұндай инвестициядан тұрақты табыс алып отыру мүмкін емес (мысалы, жалға берілген пәтерден түсетін кіріс немесе облигациялар бойынша төленетін пайыздар сияқты). Сонымен қатар, қосымша шығындарды да ескерген жөн, өйткені алтынды қауіпсіз жерде сақтау қажет.
Инфляцияны тек жағымсыз құбылыс ретінде қарастыруға болмайды. Ол кез келген экономикаға тән қалыпты үрдіс. Инфляция деңгейін нөлге дейін төмендету мүмкін емес, сондықтан жинақ қаражатыңыздың құнсыздануына жол бермеу үшін оны тиімді түрде инвестициялау маңызды. Банктік депозиттен бастап алтын құймаларына инвестиция салуға дейінгі кез келген қаржы құралы ақшаны үйде сақтағаннан әлдеқайда көп артықшылық береді. Осылайша сіз өз мақсатыңызға жете аласыз. Ол қаржылық қауіпсіздік қорын қалыптастыру, пәтер немесе көлік сатып алу, саяхатқа шығу немесе білім алуға қаражат жинау болуы мүмкін.