



Қазақстандықтар үшін өмірді сақтандырудың мәні түсінікті бола бастады
Өмірді сақтандыру ұзақ уақыт бойы ең алдымен ауру, жазатайым оқиға, күтпеген жағдайлар сияқты тәуекелдермен байланысты қабылданды. Алайда заманауи тәсіл бұл түсінікті біртіндеп өзгертіп келеді.
Әр адамның қаржылық жоспары бар. Біреу балаларының білім алуына қаражат жинайды, енді бірі ипотека төлейді, ал басқа біреу зейнетке шыққанға дейін капитал жинақтайды немесе өз бизнесін дамытады. Бұл ретте мұндай жоспарлардың басым бөлігі бірнеше жылға есептеледі. Демек өмірлік жағдайлар күтпеген жерден өзгерсе, бұл жоспарлар не болмақ деген сұрақ туындайды. Өмірді сақтандырудың маңызы дәл осы тұста арта түседі.
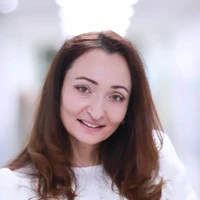
«Біз қандай да бір жамандықты күткендіктен сақтандырмаймыз. Біз жоспар құрамыз: отбасын құрамыз, бала өсіреміз, баспана сатып аламыз, мансабымыз бен бизнесімізді дамытамыз. Бір сәтте өзімізге қарапайым сұрақ қоямыз: бірге құрған дүниемізді жақындарымыз үшін қалай сақтап қаламыз? Сондықтан сақтандыру — қорқыныш туралы емес. Бұл — біз үшін қымбат жандардың болашағына деген қамқорлық», - дейді «BCC Life» ӨСК» АҚ Басқарма төрағасы Гульжан Джаксымбетова.
Мұндай тәсіл мәселеге деген көзқарасты түбегейлі өзгертеді. «Менің басыма не түсуі мүмкін?» дегеннен «Мен нені сақтап қалғым келеді және кімге қаржылық қорғаныс бергім келеді?» деген сұраққа ауысамыз. Бұл ретте Қазақстан қоғамында өмірді сақтандырудың кеңінен мойындалуына қаржылық сауаттылық деңгейі де айтарлықтай ықпал етеді.
Қаржылық сауаттылық — тек жинақ туралы емес
Біз қаржылық сауаттылықты табыс табу, шығысты жоспарлау, ақша жинау және инвестиция жасау қабілеті деп қабылдауға үйренгенбіз. Алайда оның тағы бір маңызды құрамдас бөлігі бар — қол жеткізген қаржылық әл-ауқатты қорғау.
Бірнеше жыл бойы баласының оқуына ақша жинап жүрген отбасын елестетейік. Немесе баспана кредитін төлеп, сонымен қатар қаражат жинап жүрген адамды алайық. Барлығы жоспар бойынша жүріп жатқанда, қаржылық стратегия тұрақты болып көрінеді. Алайда өмір әрдайым қаржылық жоспарға сай бола бермейді. Табыстан айырылу, денсаулық жағдайының айтарлықтай өзгеруі немесе басқа да күтпеген жағдайлар ағымдағы бюджетке ғана емес, бүкіл отбасының ұзақ мерзімді мақсатына да әсер етуі мүмкін.
#IronCard – жоғары мәртебе
Жайлылық пен эксклюзивті бағалаушыларға арналған карта
Жинақ қаржылық қауіпсіздік қорын қалыптастыруға көмектеседі. Инвестиция капиталды арттыруға мүмкіндік береді. Ал сақтандырудың міндеті басқа — шартта қарастырылған белгілі бір жағдайлар туындаған кезде қаржылық қорғауды қамтамасыз етеді.
Сондықтан бұл құралдар бір қаржылық жоспар аясында бірін-бірі толықтыра алады.
Өмірді сақтандырудың күрделі көріну себептері
Нарық дамып келе жатқанына қарамастан, өмірді сақтандыру көпшілік үшін банк шоты немесе депозит сияқты қаржылық жоспарлаудың үйреншікті бөлігіне әлі айналған жоқ. Оның себептері әртүрлі. Соның бірі — сақтандыру саласындағы тілдің күрделілігі. Терминдер, талаптар, ерекше жағдайлар, шектеулер, сақтандыру жағдайлары және төлем алу тәртібі маманға түсінікті болғанымен, сақтандыру өнімімен алғаш рет танысып отырған адамға күрделі болуы мүмкін.
Тағы бір фактор бар: дәстүрлі түрде сақтандыру өнімдері тәуекелдер туралы әңгіме арқылы ұсынылады. Адамға жағымсыз сценарий туралы ойлану ұсынылады, ал психологиялық тұрғыдан алғанда, адамның қол жеткізгісі келетін мақсатын жоспарлауы әлдеқайда оңай.
«Біз сақтандыру туралы сөйлесу тілінің өзін өзгертуіміз керек. Кәсіби кеңсе тілін және тек тәуекел туралы әңгімені азайтып, нақты өмірлік жағдайларды көбейтіп, қарапайым тілмен жеткізу қажет. Сұрақ «Сізге не болуы мүмкін?» деп емес, «Сіз нені және кімді қорғағыңыз келеді?» деп қойылуы тиіс», - дейді Гульжан Джаксымбетова.
Полистен — өмірлік сценарийге
Түсінікті сақтандыру адамның нақты қажеттілігінен басталады. Мысалы, ата-ана баласының білім алуына мүмкіндік жасағысы келеді. Жас отбасы баспана сатып алуды жоспарлайды. Орта жастағы адам зейнетақы капиталын қалыптастыруды ойлайды. Кәсіпкер жұмысын жалғастыра алмай қалған жағдайда отбасының қаржылық тұрақтылығын қамтамасыз еткісі келеді. Осы жағдайлардың барлығында сақтандыруды жеке құрал ретінде емес, ауқымды қаржылық стратегияның бір бөлігі ретінде қарастыруға болады.
Осындай тәсіл сақтандыру туралы терминдер мен сақтандыру тәуекелін тізбектемей, нақты өмірлік мақсат арқылы қарапайым әрі түсінікті тілмен айтуға мүмкіндік береді.
Бұл ретте коммуникацияның қарапайым болуы ақпаратты үстірт немесе жеңілдетіп беруді білдірмеуі тиіс. Керісінше, клиент нақты нені сатып алып отырғанын анық түсініп, бірқатар маңызды сұрақтарға түсінікті жауап тапқан кезде сенім қалыптасады: шарт қандай жағдайларды қамтиды? Қандай жағдайларда төлем қарастырылған? Қандай шектеу мен ерекше жағдайлар бар? Сақтандыру қанша тұрады және ол қандай мерзімге беріледі?
Сенімнің негізі — ашықтық
Сақтандыру саласын дамытуда сенім — негізгі факторлардың бірі. Клиент өнімнің артықшылықтарын ғана емес, оның талаптарын да түсінуі керек. Сондықтан сақтандыру компаниясының міндеті — сақтандыру арқылы қорғаныс алу мүмкіндігі туралы жай ғана айтып қою емес, адамға өнімнің мәнін саналы түрде түсінуге көмектесу.
Бұл әсіресе ұзақмерзімді шешімдер үшін маңызды. Егер адам бірнеше жылға арналған қаржылық шешім қабылдаса, оның қалай жұмыс істейтінін бүгіннен бастап түсінуі керек. Бұл ретте коммуникация клиенттік тәжірибенің ажырамас бөлігіне айналады.
Түсінікті сайт, қарапайым түсіндірмелер, ыңғайлы цифрлық жол, маманнан қолжетімді консультация алу мүмкіндігі — мұның бәрі енді қосымша элементтер емес, заманауи сақтандыру сервисінің бір бөлігі.
1 күнде баспаналы болыңыз
Ипотеканы бүгін алыңыз
Сақтандыру — қажеттілік туындаған жерде
Тағы бір маңызды тренд — сақтандыруды адамның күнделікті қаржылық өміріне кіріктіру. Бүгінде тұтынушы әрбір міндет үшін жеке шешім іздегісі келмейді. Ол банк, инвестициялық және басқа да қаржылық сервистер бір цифрлық кеңістікте қолжетімді болатын экожүйелерді пайдалануға үйренген. Сондықтан банктердің, сақтандыру компанияларының, цифрлық платформалардың және қаржы нарығының басқа да қатысушыларының серіктестігі саланы дамытудың негізгі бағыттарының біріне айналып келеді.
Клиент үшін бұл барынша қарапайым жолды білдіреді: сақтандыру шешімі тиісті өмірлік немесе қаржылық қажеттілік туындаған сәтте, мысалы, адам қомақты сауда жасауды жоспарлағанда, зейнетақы капиталын қалыптастырғанда немесе отбасының қаржылық болашағын ойлағанда ұсынылуы мүмкін.
Осылайша сақтандыру «керек болып қалар» деген жағдайға арналған жеке өнім болудан қалып, біртұтас қаржылық жоспарлаудың бір бөлігіне айналады.
Жасанды интеллект әкелетін өзгеріс
Осыдан бірнеше жыл бұрын сақтандыруды цифрландыру негізінен полисті онлайн ресімдеу мүмкіндігімен байланысты болатын. Бүгінде технология клиент жолын әлдеқайда тереңірек өзгертуге мүмкіндік береді. Жасанды интеллект клиенттің қажеттіліктерін талдауға, скоринг пен андеррайтингтің жекелеген процестерін жеделдетуге, барынша дербестендірілген ұсыныстар қалыптастыруға, құжат айналымын автоматтандыруға және сатудан кейінгі қызмет көрсетуді жақсартуға көмектесе алады. Алайда технологияны пайдалану адамнан бас тартуды білдірмейді.
«Мен болашақты «цифрлық арна агентке қарсы» емес, «цифрлық арна + сарапшы» деп көремін. Цифрлық арна клиентке жылдамдық пен таңдау беруге тиіс, ал маман нақты шешім тікелей диалогты қажет ететін жағдайда өз сараптамасын ұсынуы керек. Осылайша дәстүрлі агент қаржылық кеңесшіге айналады», - дейді «BCC Life» ӨСК» АҚ Басқарма төрағасы Гульжан Джаксымбетова.
Технология мен адам сараптамасының үйлесуі сақтандыру нарығын дамытудың маңызды бағыттарының біріне айналуы мүмкін.
Цифрлық құралдар сервисті жылдам әрі ыңғайлы етуге көмектеседі. Ал сарапшы күрделі қаржылық шешімді түсінуге және оны клиенттің нақты өмірлік жағдайымен байланыстыруға көмектеседі.
Болашақ — бүгінгі жоспарымыздан басталады
Адамдардың өз болашағына деген көзқарасымен бірге өмірді сақтандыруға деген көзқарасы да өзгеріп келеді. Бұрын сақтандыру көбіне ықтимал тәуекелге қарсы әрекет ретінде қабылданса, бүгінде алдағы бірнеше жылға арналған қаржылық жоспарлауға көбірек көңіл бөлінеді.
Біз балалардың білім алуын, баспана сатып алуды, зейнетке шығуды, капитал жинауды, сондай-ақ жақындарымызды қолдап, өз бизнесімізді дамытуды жоспарлаймыз. Бұл жоспарлар неғұрлым ұзақ мерзімге құрылса, капитал жинап қана қоймай, оны қалай қорғау керектігін түсіну де соғұрлым маңызды.
Сондықтан өмірді сақтандырудың болашағы тек жаңа өнім мен технологияда емес. Ол — саланың адаммен түсінікті, ашық әрі уақытылы тіл табыса білуінде.
Түптеп келгенде, сақтандыру — жағымсыз сценарийді күтумен байланысты емес. Ол ең алдымен өмір сүру және құрған жоспарларыңның қосымша қаржылық қорғанысы бар екенін біле отырып, алға қарай жоспар құру мүмкіндігі туралы.
Өйткені болашақты болжау мүмкін емес, бірақ оған алдын ала дайындалуға болады.